炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:国际能源网)
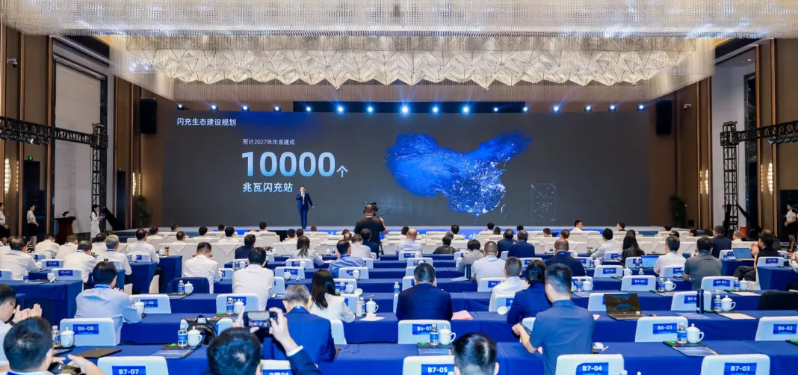
9月17日,山东枣庄。一场会上,欣旺达动力做了一件容易上头条的事:宣布启动“全能·无界”光储闪充开放生态平台,并给出一个足够大的数字——预计到2027年底,建成1万座兆瓦闪充站,且适配多品牌车型。
同时发布的,还有一款“智能闪充电池”,宣称充电1分钟、补能100公里。
消息一出,舆论场里立刻分成两派。一派认为这是兆瓦闪充从“一家独唱”走向“行业合唱”的标志;另一派则直截了当地问:1万座,两年时间,一家电池厂,这可能吗?
把这个数字放进真实的坐标系里,我们去追问,技术能不能做到、商业上谁出钱、行业里对标者进度如何?
“1分钟补能100公里”是什么概念?
要判断一句话是不是吹牛,第一步是把它翻译成物理量。
“1分钟补能100公里”,按主流电动车百公里电耗15度左右估算,意味着1分钟要充进约15度电,折算充电功率需要达到900千瓦上下,这已经进入“近兆瓦级”的区间。若按更保守的车型电耗(12度/百公里)计算,也需约720千瓦。
而欣旺达此次发布的“智能闪充电池系统解决方案”,属于其闪充产品谱系的延续。翻看它的技术履历:
早在2025年,欣旺达就宣布其4C闪充电池实现量产;
2025年8月,其闪充电池4.0宣称做到“5分钟补能450公里”,对应约12C的超高倍率;
2026年4月,又推出15C闪充4.0磷酸铁锂产品。
从技术路线上讲,“高倍率磷酸铁锂+液冷超充+储能缓冲”这条路径,欣旺达确实是有积累的。这不是凭空喊话。
把电池倍率做到12C、15C,在实验室和量产早期产品上,行业内已有先例,比亚迪的兆瓦闪充、华为的兆瓦级超充,走的都是这个方向。
所以,技术层面上来看不是简单的“吹牛”。真正的门槛不在电芯,而在于能不能量产、能不能便宜、电网能不能扛。
量产:高倍率电池对材料体系(如负极、电解液、导电剂)要求极高,从“发布”到“大规模稳定上车”,通常需要12-24个月;
成本:高倍率电芯的能量密度、循环寿命往往要做出一定妥协,成本高于普通电芯;
电网:这才是兆瓦闪充最硬的约束,一辆车按兆瓦级充电,相当于瞬间接入一个小型工厂的负荷。
也就是说,电芯指标可以“跳着走”,但电网和成本只能“一步一步爬”。
1万座站,钱从哪来?
技术可行,不代表商业可行。这里必须算一笔账。
公开信息显示,单个兆瓦闪充站的成本结构相当重。为规避兆瓦级充电对电网的瞬时冲击,站点通常需要配套储能柜(约225度电)+液冷超充桩,仅设备成本就已超过200万元,是普通快充站的约6倍。
到了2026年,随着规模化,单桩(含储能、变压器、土建)成本已降到40万-50万元/套的区间,但一座完整站点(多桩+配电+储能+土建)的综合投资,仍在百万元量级。
按这个口径估算,1万座站,对应的是50亿至100亿元以上的总投资规模。
再看欣旺达自己的“钱包”,2025年,欣旺达营业收入632.46亿元,同比增长12.90%;但归母净利润只有10.57亿元,同比下降27.99%;扣非净利润更是骤降约67%;进入2026年一季度,归母净利润同比大幅下滑,扣非净利润直接转亏。
一组对照就说明了一切,1万座站所需的50亿-100亿元投资,大致相当于欣旺达5到10年净利润的总和。一家2025年全年净利润仅10亿出头、且盈利仍在承压的公司,要独自吞下这个量级的资本开支,几乎不可想象。
这也解释了它为什么反复强调“开放生态平台”这四个字。所谓“开放”,翻译过来就是,欣旺达出电池、出技术、出标准、出方案,至于站点的土地、配电、资金,请合作伙伴一起来分摊。
对比之下,最能说明问题的是比亚迪的模式。比亚迪的兆瓦闪充站,是全资自建——设备、土建、电网改造、储能,全部自己掏钱,布局高速服务区、核心商圈和4S店。因为它有整车销售这条“现金牛”和“车桩打包”的闭环,站点本身可以服务于卖车。
欣旺达没有整车业务。它是电池供应商,是产业链上游的“卖水人”。它没有理由、也没有能力像比亚迪那样全资铺站。所以它的“1万座”,从一开始就不是“自建承诺”,而是“生态目标”。
“1万座”是个什么行业位置?
把数字放进行业坐标系,判断会更清晰。
比亚迪:2025年3月发布兆瓦闪充,2026年4月1日第5000座闪充站投运,2026年8月28日第1万座闪充站正式落成。从零到1万座,用了约17个月。同时宣布2026年底目标建成2万座。
华为:2025年3月同步入局兆瓦级充电,被业内视为“2025年闪充元年”的开启者之一。
也就是说,“到2027年底建成1万座兆瓦闪充站”这个数字,恰好与比亚迪已经达成的目标高度重合,区别在于,比亚迪有车、有钱、有全资决心,而且已经做到了。
而欣旺达是一家2025年净利润仅10.57亿元、扣非转亏的电池厂,且明确要走“开放生态”的轻资产路线。用两年的时间走完比亚迪走过的路,还要靠别人出钱,这个目标的达成概率,需要打一个很大的问号。
更现实的参照是行业常态,充电基础设施的扩张,从来不是“发布会定目标、到期就兑现”。土地审批、配电增容、电网协调、运营盈利,每一环都可能让进度大打折扣。目标与落地之间,往往隔着数倍的差距。
那么,是吹牛吗?1万座的建设数字,大概率是“目标化”,它不是“明年建成”的承诺函,而是“平台愿景”。
欣旺达大概率会先建一批示范站/旗舰站,用样板去吸引合作伙伴加盟,再由合作伙伴承担绝大多数站点的投资。
最终能不能到1万座,取决于有多少人愿意跟着它一起投钱,而不是取决于欣旺达自己。
这是野心,还是吹牛?答案是:这是一次有技术底子的战略宣示,但“1万座”这个数字,属于愿景,不属于承诺。
判断一家企业是不是吹牛,最可靠的办法不是看它说什么,而是看它用什么方式说。“我已经建成了1万座”还是“我们一起建1万座”这本身就有差别。
对行业而言,欣旺达的入场其实是件好事,兆瓦闪充从比亚迪的独角戏变成多家的“合唱”,会加速标准统一、成本下降、体验普及。
但作为观察者,我们也需要保持清醒,数字可以喊得很大,但电网的容量、企业的钱包、和用户的真实体验,不会配合演戏。
#欣旺达#比亚迪#兆瓦闪充站#电网 ]article_adlist-->———— / END /———— ]article_adlist-->往期推荐RECOMMEND
]article_adlist-->左手煤电保供,右手绿色转型,申能集团如何破局?“两头堵”的难题怎么解? ]article_adlist-->山东分时电价大幅“扩容”,山东“68号文”,藏着新能源消纳的大棋?动态调整机制暗藏什么玄机? ]article_adlist-->每两度电就有一度姓“浙”,一家省属能源集团的两本账,该怎么算?扛住浙江半壁电力,浙能的下一张牌在哪里? ]article_adlist--> ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
广盛网配资提示:文章来自网络,不代表本站观点。


